近十年最优成绩单,不能只看正面。
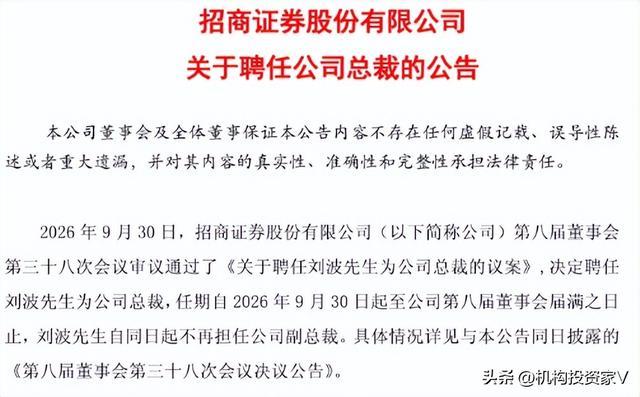
9月30日晚间,招商证券发布公告称,公司第八届董事会第三十八次会议审议通过聘任刘波为公司总裁的议案,任期自当日起至第八届董事会届满之日止。至此,自今年5月前任总裁朱江涛转任董事长以来长达四个多月的总裁悬空期宣告结束,招商证券的高管团队正式配齐。
(截图来源:公司官网)
巧合的是,现任董事长朱江涛与新总裁刘波均出身招商银行,两人在招行体系的任职时间均超过二十年。一家脱胎于银行证券部的头部券商,在管理层更迭之际完成了“招行系”班底的重塑,这既是招商局集团内部“协同赋能”用人逻辑的延续,也为市场观察这家总资产逾8700亿元的券商打开了一扇新窗口。
而摆在“招行系”新帅面前的,是一份前所未有的成绩单,2026年上半年营收与净利双双翻倍增长,创下近十年同期最优水平。但翻开这份成绩单的背面,自营高增背后的浮盈成色、托管市占率缓慢收窄、国际业务尚未跨越的量级差,同样是前行路上绕不开的现实命题。
将帅配齐,“招行基因”再加深
招商证券的这轮管理层更迭,其实从2025年就已埋下伏笔。
2025年6月3日,朱江涛获董事会聘任为招商证券总裁,同月26日当选执行董事。2026年5月8日,时任董事长霍达因工作变动辞任,随后调往招商金控担任党委书记、总经理;同年5月26日,朱江涛正式被选举为招商证券董事长,并代行总裁职责。然而,新总裁的人选直到四个多月后才最终揭晓。期间市场一度传出多个候选人选,最终由分管投行、国际和托管业务的副总裁刘波接棒,印证了招商局集团“内部培养、协同赋能”的一贯风格。
回溯招商证券的掌舵者序列,可以发现一条清晰的脉络。这家成立于1993年的券商,先后经历了万建华、宫少林、霍达到朱江涛等数位主要领导的更替,除监管出身的霍达外,每一任都带着鲜明的“招行烙印”。
从股权结构来看,招商银行与招商证券同属招商局集团金融版图,两家机构共享一块“百年招商”的招牌。招商证券的实际控制人是国务院国资委,通过招商局集团有限公司下的招商局金融控股有限公司间接控制。截至2026年6月末,招商局金融控股有限公司直接及通过全资子公司深圳市集盛投资发展有限公司、Best Winner Investment Limited间接合计持股44.17%。
新任董事长朱江涛的职业路径,几乎是一部招商银行的“风控教科书”。他于2003年加入招商银行,历任广州分行行长助理、副行长,重庆分行行长,总行信用风险管理部总经理、风险管理部总经理。2020年7月升任招行首席风险官,2021年9月出任副行长。2025年6月,他从招行调任招商证券总裁,不到一年后便升任董事长。
与朱江涛搭配的新总裁刘波,也是一位在招商银行体系深耕二十五年的“老兵”。刘波生于1976年11月,现年49岁,是招商证券高管序列中最年轻的一位。他1999年从西南财经大学统计学专业毕业后即进入招商银行重庆分行,此后历任总行统计信息中心副经理、计划财务部高级经理、资产负债管理部总经理助理、深圳分行副行长、总行资产托管部总经理、武汉分行行长等关键岗位。2024年11月,刘波转任招商证券副总裁,主要分管投行、国际、托管等业务;2025年3月起兼任招商证券国际有限公司董事长。
把两人的履历并在一起看,招商局的用人思路便清晰起来。二者均来自招行体系,且都已在招商证券内部任职一段时间,这将两人的磨合成本压到最低,业务衔接几乎“零断档”。
更值得期待的是招行资源对券商的赋能空间。招商证券在2025年年度报告中明确提出,坚持“专业互补、优势互补”,全面深化与招商局集团、招商银行等单位的外部协同。银行与券商天然存在业务咬合,招行的高净值客户与私行体系是券商财富管理的流量池;招行作为全国托管规模领先的托管行、招商证券作为券商托管的头部玩家,二者在资管生态链上互为上下游。而两位管理者在银行端的深厚积累,也与券商端的业务布局形成了天然的互补。
不过,也要看到硬币的另一面。银行系高管接掌券商,稳健的资产负债思维有助于守住风险底线,但券商自营、衍生品等重资本业务恰恰需要一定的风险偏好与交易文化,银行业相对审慎的经营惯性能否与证券业的市场化机制兼容,仍待观察。
营收净利倍增,“浮盈盛宴”能持续多久?
拉长周期来看,招商证券近五年的经营业绩正在重回增长。
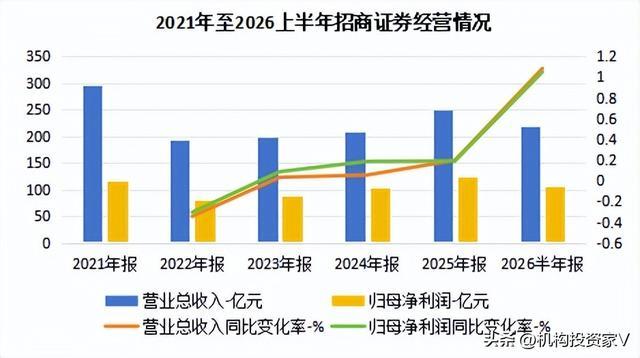
根据《机构投资家》的统计,2021至2025年,招商证券的经营业绩先降后升,2022年受市场回落影响,公司营收和归母净利润双双同比下滑超30%;2023年重回增长轨道,营业收入和归母净利润分别为198.21亿元和87.64亿元,同比微增3.13%和8.57%;2025年业绩全面提速,实现营收249.72亿元,同比增长19.53%,归母净利润123.50亿元,突破百亿关口,同比增长18.91%,加权平均净资产收益率9.94%,同比增加1.12个百分点;2026上半年,公司业绩乘势再上台阶,实现营业收入219.02亿元,同比增长108.19%,归母净利润106.24亿元,同比增长104.86%,仅用半年时间,利润便超过2024年全年,达到2025年的86%。
(数据来源:iFinD,制作:机构投资家)
拆解业务结构,三条业务线的表现值得关注。
财富管理与机构业务的营收贡献长期稳居首位,营收占比基本维持在50%上下,发挥“压舱石”的稳定性作用。2021至2025年该类业务分别实现营收137.07亿元、111.03亿元、100.11亿元、102.33亿元和138.25亿元,同比变化18.18%、-19.00%、-9.83%、2.22%和35.10%,与其他板块相比,该业务在逆风年份,收入降幅更小,抗跌能力更强;2026上半年,该业务实现营收82.58亿元,同比增幅进一步扩大至39.21%。
与之相反,招商证券的证券投资业务则存在较高波动。iFinD数据显示,2021至2025年,该板块收入依次为55.02亿元、17.89亿元、35.36亿元、63.34亿元和69.40亿元,先跌逾六成,再连年回升,2025年已达2022年低点的约3.9倍;2026上半年更以108.91亿元,同比增长325.63%的高弹性,贡献了49.73%的营业收入,单期占比首次反超财富管理与机构业务。
高弹性的另一面是高不确定。iFinD数据显示,2022年招商证券公允价值变动收益为-26.23亿元,随后两年分别转正为20.63亿元和11.10亿元,2025年再度转负至-12.27亿元,2026上半年又大幅转正为64.94亿元,同比增加81.88亿元。按“投资收益+公允价值变动收益”口径粗略计算(该口径未剔除对联营、合营企业的投资收益),公司上半年自营收入约136.61亿元,超过2024全年的110.10亿元和2025全年的111.73亿元。其中,2026上半年公司营收同比增量为113.82亿元,仅公允价值变动收益一个科目就贡献了约72%的营收增量。
此外,公司投行业务在近五年内出现U形反转。iFinD数据显示,2021年至2024年,公司投资银行业务的营业收入从24.58亿元一路滑落至8.58亿元,三年缩水超六成;2025年回升至10.31亿元,同比增长20.27%;2026上半年实现营收6.08亿元,同比增速进一步放大至50.88%。
具体来看,2025年招商证券IPO承销家数10家,排名行业第4,同比上升5名,为近十年最佳成绩。2026年上半年势头不减,公司A股股权承销金额92.11亿元,排名行业第7,其中境内股权承销央企项目4单,承销金额50.78亿元,家数与金额均升至行业第3;此外,公司完成港股IPO保荐项目7个,全市场排名第5,承销金额80.77亿港元。投行业务的转增得益于公司率先推行的“三投联动”模式。公司通过另类投资子公司招证投资和私募子公司招商致远资本在天使轮、A轮即切入科技企业,再以投行团队承接后续上市保荐与承销服务,截至2026年6月末,“羚跃计划”累计入库企业达690家。

财报数据显示,2025和2026上半年,招证投资分别实现净利润5.90亿元和52.20亿元;招商致远资本同期实现净利润-0.35亿元和6.32亿元。其中,2026上半年两大平台合计贡献了约58.52亿元净利润,占合并净利润的55%以上。
不过,这类股权直投业务的收入波动性较大,且更多来自已投项目在二级市场估值大幅提升所带来的公允价值变动收益。账面浮盈与最终兑现之间存在多道“关卡”,未来标的公司的经营情况、限售期内股价走势与流动性折扣,都可能导致实际可变现价值低于账面数字。2026上半年,招证投资已实现退出金额仅3.6亿元,占其净利润的比重不足7%。
压舱王牌与待开期权
长期以来,招商证券稳坐券商托管的头把交椅,面对出身招行资产托管部总经理的新任总裁刘波,这块业务的走向格外值得关注。
托管本质是“收租”生意,即按客户资产规模收费,产品一旦托管进来,迁移成本很高,收入随规模细水长流,与行情涨跌的相关性远低于自营和经纪,这使其成为收入结构中最稳定的“压舱王牌”。截至2025年末,招商证券私募基金托管产品数量市场份额已连续12年排名行业第一。
但这条护城河正在被侵蚀。公司托管数量市占率从2022年末的22.32%逐年降至2025年末的21.24%、2026年6月末的20.87%;从增速看,年报援引中国证券投资基金业协会数据显示,2025年全行业私募证券投资基金规模同比增长35.89%,而同期公司托管外包规模同比增长23.72%至4.28万亿元,跑输行业规模增速,部分规模增量被挤占。
面对份额收窄,招商证券的应对是“抓大放小”。2023年末公司托管外包产品数量升至4.30万只的高点,随后连续两年回落至2025年末的3.37万只,规模却在2025年首次突破4万亿元,只数做减法、规模做加法,既顺应了私募行业出清期份额向头部集中的趋势,也是公司主动抱紧大客户的选择。2025年报显示,公司对管理规模超百亿元的私募客户交易覆盖率已突破90%。从结果看,以量补价的策略是成立的。2026年6月末,公司托管外包产品数量回升至3.43万只,规模较2025年末同比增长16.59%至4.99万亿元,同期托管外包收入同比增长32.08%。
进一步打开想象空间的,是境外基金行政管理外包业务增量,即为出海私募的境外基金提供估值核算等中后台外包服务。公司这一业务规模2025年末达225.79亿港元,同比增长201.50%;2026年6月末进一步增至339.20亿港元,较2025年末增长50.23%。托管业务最终拼的是运营效率、服务深度和系统能力,而这恰恰是银行托管的看家本领,也正是刘波“招行总行资产托管部总经理”履历的分量所在。
与托管的“守成”不同,国际业务的关键词是“修复”。iFinD数据显示,2021年招商证券境外营收达14.41亿元,同比增长44.24%;2022年骤降至2.61亿元,同比下滑81.90%,境外经营跌入冰点;此后逐年爬坡,2024和2025年分别回升至10.94亿元和11.61亿元,但仍未收复2021年的高地;2026上半年,公司境外收入8.82亿元,同比增长84.92%,修复明显提速,同期招证国际的净利润达5.02亿元,同比增长292.62%,半年便追平2025全年金额。
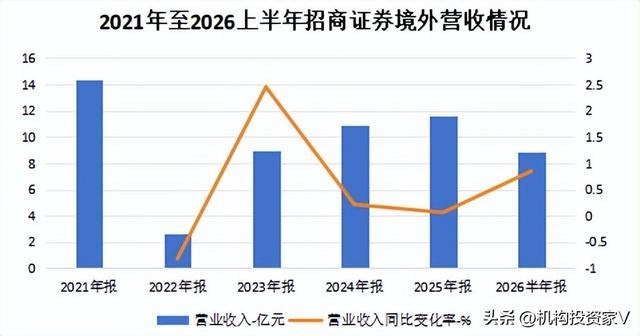
(数据来源:iFinD,制作:机构投资家)
但是,把坐标切换到行业维度,与同业差距依然醒目。2026年上半年,中信证券、中金公司和国泰海通境外收入分别为117.88亿元、59.66亿元和54.42亿元,招商证券8.82亿元的境外收入与头部同业仍差一个量级。从权重看,招证国际上半年5.02亿元的净利润,占合并净利润的比重不足5%,对招商证券净利润的贡献仍然有限,它要真正改写公司的收入结构,既需要香港市场景气度的延续,也需要持续的资源投入。刘波自2025年3月起兼任招证国际董事长,新总裁对国际业务的熟稔,或将成为这张期权能否行权的关键变量。
三大配资总体而言,招商证券正站在一个机遇与挑战并存的节点之上。“招行系”新帅接棒于公司业绩高点,但自营高增背后的浮盈成色、托管市占率缓慢收窄、国际业务尚未跨越的量级差等股票做T,都是新任管理层必须正视的长期课题。所谓“在业绩最好时保持清醒,往往比在低谷中寻找希望更需要智慧”,对于“朱江涛+刘波”组合而言,真正的考验或许才刚刚开始。
元股证券:ygzq.hk 实盘股票配资网 企查查APP显示,近日,中伟恒通金属资源(上海)有限公司成立,法定代表人为孙亚
2026-08-27您的浏览器不支持此视频格式 当地时间10日,哥伦比亚总统德拉埃斯普列亚表示,当天发生的7.5级地震已造成111人死亡,8
2026-08-12市场状态:修复在继续配资炒股是否支持主流行情源 本周美联储议息会议召开,加息如期落地,美债期限溢价进一步回落;同时美伊冲
2026-09-27--> 《湮灭之潮》是一款由日蚀边缘工作室开发的国产动作冒险游戏,取材于经典亚瑟王传说,将以买断制形式登陆PC与主机平台
2026-08-16风控视角下的淘配网透明度与信息披露监管与合规视角近期,在A股市场的资金观望情绪升温阶段中,围绕“淘配网”的话题再度升温。
2026-08-25